Hvorfor ‘budsjett vs faktisk’ allerede er for sent
Det er andre tirsdag i måneden, og månedsrapporten har kommet. Økonomisjefen blar fram til siden med budsjett vs faktisk. Tre prosjektlinjer er røde. En av dem, et innredningsprosjekt som så sunt ut for fire uker siden, ligger nå 11 prosent over budsjett totalt.
Spørsmålet rundt bordet er det åpenbare: Hva skjedde? Ingen kan svare skikkelig, fordi rapporten viser fakturaer og ikke forpliktede kostnader. Kostnaden som gjorde linjen rød, ble besluttet seks til ti uker tidligere av en prosjektleder som nå er videre i neste fase. Rapporten er korrekt, men den beskriver noe som ikke lenger kan endres.
Det er problemet med budsjett vs faktisk i en prosjektbasert virksomhet. Rapporten er ikke dårlig, men den kommer for sent, og det ligger i måten den er bygd opp på.
«Faktisk» betyr fakturert, og det er problemet
I de fleste økonomisystemer betyr «faktisk» én ting: En faktura er mottatt, kontert og bokført. Det høres ut som riktig definisjon helt til du følger en kostnad fram til det punktet.
En kostnad går gjennom fem steg før den vises som faktisk:
- Noen bestemmer seg for å kjøpe.
- En innkjøpsordre opprettes og godkjennes.
- Leverandøren leverer, eller underentreprenøren utfører arbeidet.
- Leverandøren fakturerer.
- Regnskapsavdelingen konterer og bokfører fakturaen.
Hvert steg tar mellom én og fire uker. Samlet går det typisk 4 til 12 uker fra beslutningen tas til den vises i rapporten, avhengig av leverandørvilkår og leveringstid.
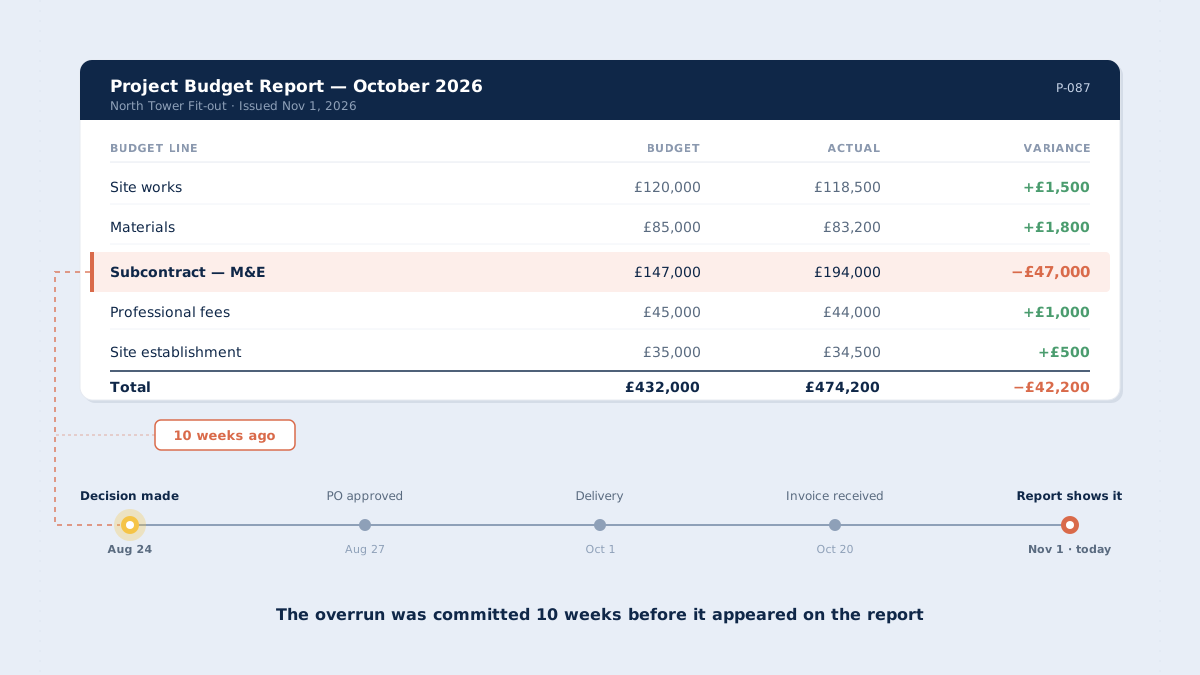
Ta et konkret eksempel. Budsjettlinjen Underentreprise — M&E på et innredningsprosjekt er på £147K, og tidligere pakker har allerede forpliktet hele beløpet. I uke 2 godkjenner prosjektlederen en ny M&E-pakke på £47K. Fra det øyeblikket er pengene bundet. Underentreprenøren starter i uke 4, fakturerer ved månedsslutt, og fakturaen er ferdig godkjent i uke 10.
I rapporten for budsjett vs faktisk ser M&E-linjen fin ut fra uke 2 til uke 10, fordi de fleste pakkene som er forpliktet mot den, ikke er fakturert ennå. I åtte uker viser rapporten budsjettrom som ikke finnes. Når fakturaene kommer, lander linjen på £194K mot et budsjett på £147K: en overskridelse på £47K, eller 32 prosent på denne ene linjen, som ble besluttet to måneder tidligere. Alle som godkjente mer underentreprisearbeid i den perioden, tok beslutningen ut fra et tall som var feil.
Gang det opp med alle åpne innkjøpsordrer på alle aktive prosjekter, og rapporten for budsjett vs faktisk blir et bilde av virksomheten slik den var for to måneder siden.
Spørsmålet økonomisjefen bør stille
Det nyttige spørsmålet er ikke «hva har vi brukt?», men «hva har vi forpliktet oss til?».
En kostnadsforpliktelse er penger virksomheten har avtalt å betale, uansett om fakturaen har kommet. Forpliktede kostnader er summen av slike avtaler mot et budsjett: godkjente innkjøpsordrer, signerte underentrepriser og løpende kontrakter, i tillegg til planlagte innkjøp som allerede ligger til godkjenning.
Denne summen endrer seg når beslutningene tas, ikke når papirene kommer. Det er tallet som viser økonomisjefen hvor mye av budsjettet som faktisk er ledig.
Forskjellen kan virke teknisk, men den endrer hva økonomiavdelingen kan gjøre. Fakturerte kostnader viser hvor pengene gikk. Forpliktede kostnader viser hvor de er på vei mens det fortsatt er tid til å endre kurs. Definisjonen og mekanismene bak forklarer vi nærmere i artikkelen om oppfølging av forpliktede kostnader.
Hvorfor vanlige verktøy ikke viser forpliktede kostnader
Hvis forpliktede kostnader er det bedre tallet, hvorfor rapporterer så få virksomheter på dem? Fordi verktøyene de fleste økonomiavdelinger bruker, ikke er laget for det. Hvert av de tre vanlige alternativene har en god grunn til å komme til kort.
ERP- og regnskapssystemer er laget for å registrere transaksjoner når de er gjennomført. Det er jobben deres, og den gjør de godt. Men en forpliktelse er ikke en transaksjon i regnskapsmessig forstand. Noen systemer kan holde åpne innkjøpsordrer, men de behandler sjelden forpliktede kostnader som et eget tall ved siden av budsjett og faktisk på hver prosjektlinje.
Regneark er der de fleste prosjektteam prøver å tette hullet. En oversikt over forpliktelser i Excel fungerer den dagen den lages. Etter det avhenger den av at hver prosjektleder oppdaterer den hver gang de godkjenner noe. Når det blir travelt, skjer ikke det, og regnearket glir bort fra virkeligheten uten at noen merker det. Resultatet er verre enn ingen tall, fordi folk tar beslutninger ut fra det.
Generelle innkjøpsplattformer registrerer innkjøpsordrer, ofte svært godt. Det de sjelden gjør, er å koble ordren til prosjektbudsjettet i det øyeblikket den godkjennes. Ordren finnes og budsjettet finnes, men koblingen mellom dem er en månedlig avstemming.
Ingen av disse verktøyene er feil. De svarer på andre spørsmål. Økonomisjefens spørsmål, hvor mye av budsjettet som allerede er bundet, faller mellom dem. Rapporteringssiden går vi dypere inn på i guiden til kostnadskontroll i sanntid.
Slik ser en oversikt over forpliktede kostnader ut i sanntid
En oversikt over forpliktede kostnader følger fire tall for hver budsjettlinje, i den rekkefølgen kostnadene faktisk beveger seg:
| Steg | Hva det viser | Når det oppdateres |
|---|---|---|
Budsjett | Hva linjen har lov til å koste | Når budsjettet settes eller formelt revideres |
Forpliktet | Hva som er godkjent og avtalt | Når en innkjøpsordre godkjennes |
Fakturert | Hva leverandørene har fakturert | Når en faktura er mottatt og kontrollert |
Betalt | Hva som har gått ut av banken | Når betalingen gjennomføres |
Rekkefølgen betyr noe. Budsjett vs faktisk sammenligner første rad med tredje. En oversikt over forpliktede kostnader sammenligner første rad med andre, og bruker de to siste til avstemming og likviditetsplanlegging.
Gå tilbake til M&E-pakken på £47K. I en oversikt over forpliktede kostnader viser linjen allerede £147K forpliktet mot et budsjett på £147K før pakken godkjennes: 100 prosent utnyttet, ingenting igjen. Godkjenning tar linjen til £194K, eller 132 prosent av budsjettet, og den som godkjenner, ser det i godkjenningsbildet i uke 2 og ikke i en rapport i uke 10. Fakturaen i uke 10 endrer ingenting på budsjettlinjen, fordi kostnaden allerede er talt med. Den flytter bare tallet i kolonnen for fakturert.
Ingenting ved selve prosjektet er endret. Det som er endret, er når tallet blir synlig, og det er der de fleste overskridelser oppstår. Små godkjenninger hoper seg opp mot et budsjett som ser sunnere ut enn det er, og det er mønsteret vi beskriver i fem vanlige årsaker til at prosjektbudsjettet sprekker.
Én endring lukker forsinkelsen
Én endring tetter gapet: Registrer forpliktelsen når innkjøpsordren godkjennes, ikke når fakturaen kommer.
Alt annet følger av det. En innkjøpsordre er i seg selv en forpliktelse, så når den registreres ved godkjenning, er budsjettlinjen oppdatert i det øyeblikket beslutningen tas. Rapportene som bygger på linjen, er også oppdaterte. Månedsrapporten slutter å være det første stedet noen ser et problem.
Dette er ikke et rapporteringsprosjekt. Du trenger ikke et nytt dashboard, et datavarehus eller en ukentlig eksport fra tre systemer. Du trenger at godkjenningen og budsjettet ligger på samme sted, slik at det å godkjenne en innkjøpsordre og å forplikte kostnaden er samme hendelse.
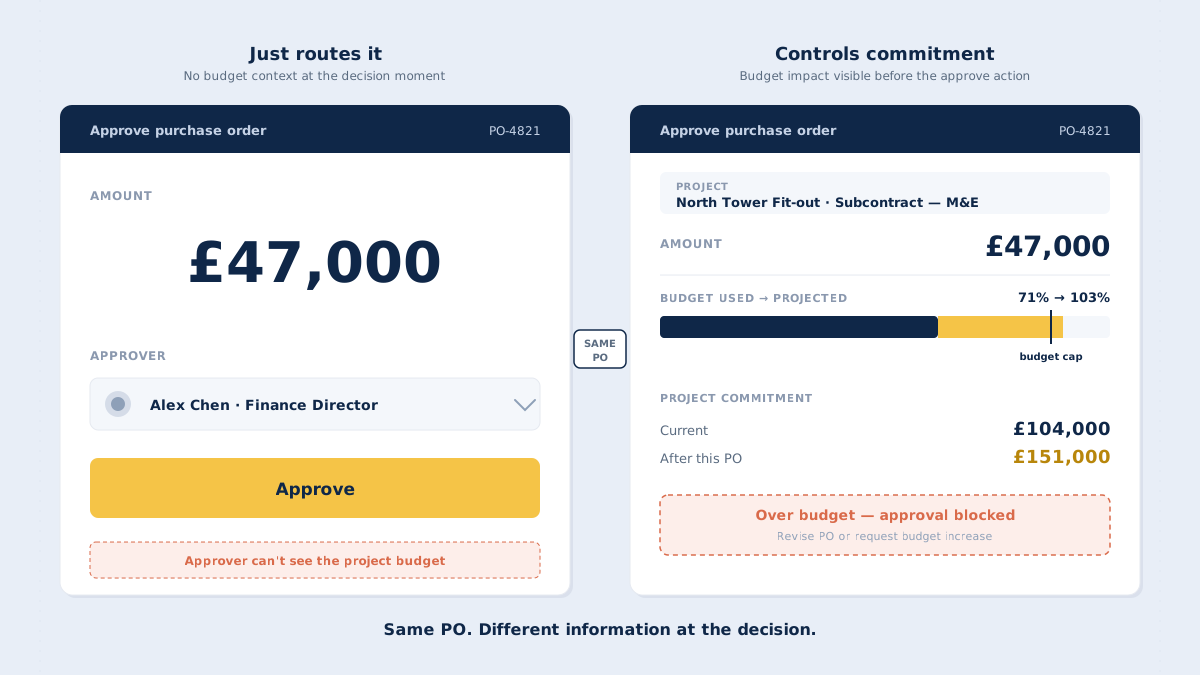
CostTrackers budsjettkontroll er bygd rundt nettopp dette punktet. Når en innkjøpsordre godkjennes, registreres forpliktelsen mot budsjettlinjen med en gang, ikke når fakturaen kommer. Den som godkjenner, ser budsjettutnyttelsen før beslutningen tas. Hvis ordren vil ta linjen over budsjett, stoppes godkjenningen av en sperre til budsjettet er revidert eller ordren er endret.
Slik ser det ut på det ukentlige kostnadsmøtet
Forskjellen kommer tydeligst fram på møtet der prosjektkostnadene gjennomgås.
Før. Møtet bygger på forrige måneds rapport for budsjett vs faktisk. Mesteparten av tiden går med til å forklare røde linjer. Prosjektlederne rekonstruerer beslutninger ut fra hukommelsen og e-posttråder. Konklusjonene handler om hva som burde ha skjedd, og korrigerende tiltak kan bare gjelde arbeid som ikke er startet, som oftest den minste delen av problemet.
Etter. Møtet starter med ett spørsmål: Hva ble forpliktet denne uken, og mot hvilke linjer? Gjennomgangen tar fem minutter per prosjekt, fordi tallene allerede er oppdaterte. Linjer som nærmer seg budsjettet, diskuteres før neste godkjenning, ikke etter at fakturaen har kommet. Samtalen handler om hva som skal gjøres med avviket, ikke om å forklare det.
Når forpliktelsene registreres ved godkjenning, blir også prognosene bedre. Et anslag for sluttkostnad er aldri bedre enn kostnadstallet det bygger på. Bygger det på fakturerte kostnader, er det like forsinket som rapporten, 4 til 12 uker. Bygger det på forpliktede kostnader, viser det beslutningene prosjektet faktisk har tatt. Kostnadsprognosen blir en beregning, ikke en gjetning på hvilke fakturaer som fortsatt er på vei.
Slik gjør du overgangen
Å gå fra budsjett vs faktisk til budsjett vs forpliktet er en endring i arbeidsmåte før det er en endring i systemer. Tre steg, i denne rekkefølgen:
- Gå gjennom en nylig overskridelse. Velg et prosjekt som endte 10–20 prosent over budsjett. List opp alle innkjøpsordrer og underentrepriser på linjene som gikk over, med datoen de ble godkjent og datoen fakturaen ble bokført. Sett datoene opp mot hverandre. Avstanden mellom dem er avviksanalysen din, og den forteller som regel mer enn selve avviket.
- Definer forpliktelsen per budsjettlinje før innkjøpsordrer opprettes. Hver budsjettlinje trenger en tydelig eier og en tydelig avgrensning av hva som kan forpliktes mot den. Er budsjettlinjene for grove, som «materialer» og «arbeid», har oversikten ingenting nyttig å sammenligne med. Artikkelen om god praksis for prosjektbudsjettering viser hvordan du strukturerer linjene slik at innkjøpsordrer kan knyttes til dem.
- Registrer forpliktelsen ved godkjenning og rapporter mot den. Godkjenningen flyttes inn i systemet som har budsjettet. Rapportene går fra budsjett vs faktisk til budsjett vs forpliktet, med fakturert og betalt ved siden av for avstemming.
Det første steget tar en ettermiddag og krever ingen programvare. Det er også det som overbeviser resten av virksomheten om at endringen er verdt å gjøre.
Rapporten økonomisjefen faktisk trenger
Budsjett vs faktisk har fortsatt en funksjon. Den viser hva virksomheten er fakturert for og har betalt, og den er den riktige rapporten for å avslutte regnskapet og avstemme mot leverandørene. Den er et bakspeil, og det trenger alle virksomheter.
Men du kan ikke styre et prosjekt etter bakspeilet. Rapporten økonomisjefen trenger for det, er budsjett vs forpliktet: hva hver linje har lov til å koste, og hvor mye av det som allerede er bundet i dag. Det er frontruta.
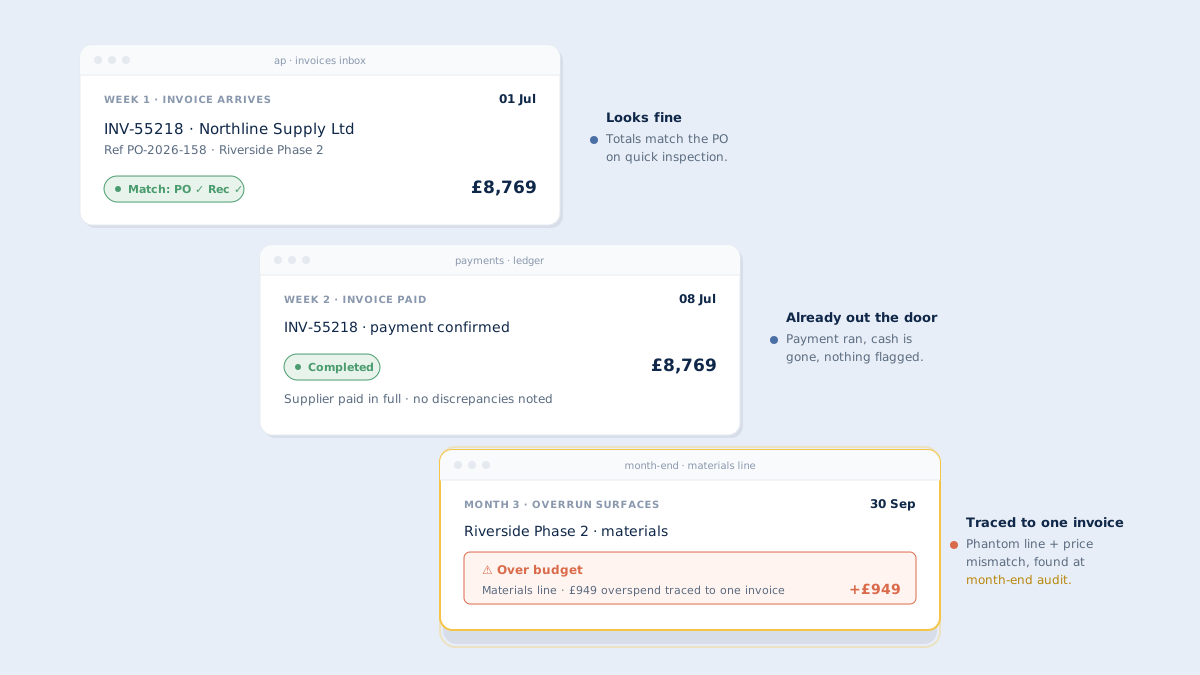
Det er også svaret på spørsmålet fra månedsmøtet. Når forpliktelsen er synlig ved godkjenning, kommer ikke den røde linjen som en overraskelse seks uker senere. Det er det samme gapet som forklarer hvorfor CFO oppdager budsjettoverskridelser for sent, og det dukker opp igjen i den andre enden av prosessen når virksomheten betaler feil leverandørfakturaer.
Rapporten økonomisjefen faktisk trenger, er budsjett vs forpliktet. Se hvordan CostTracker registrerer kostnadsforpliktelser når innkjøpsordren godkjennes, eller les mer om oversikten over forpliktede kostnader.