Hvorfor CFO oppdager budsjettoverskridelser for sent – og hvordan unngå det
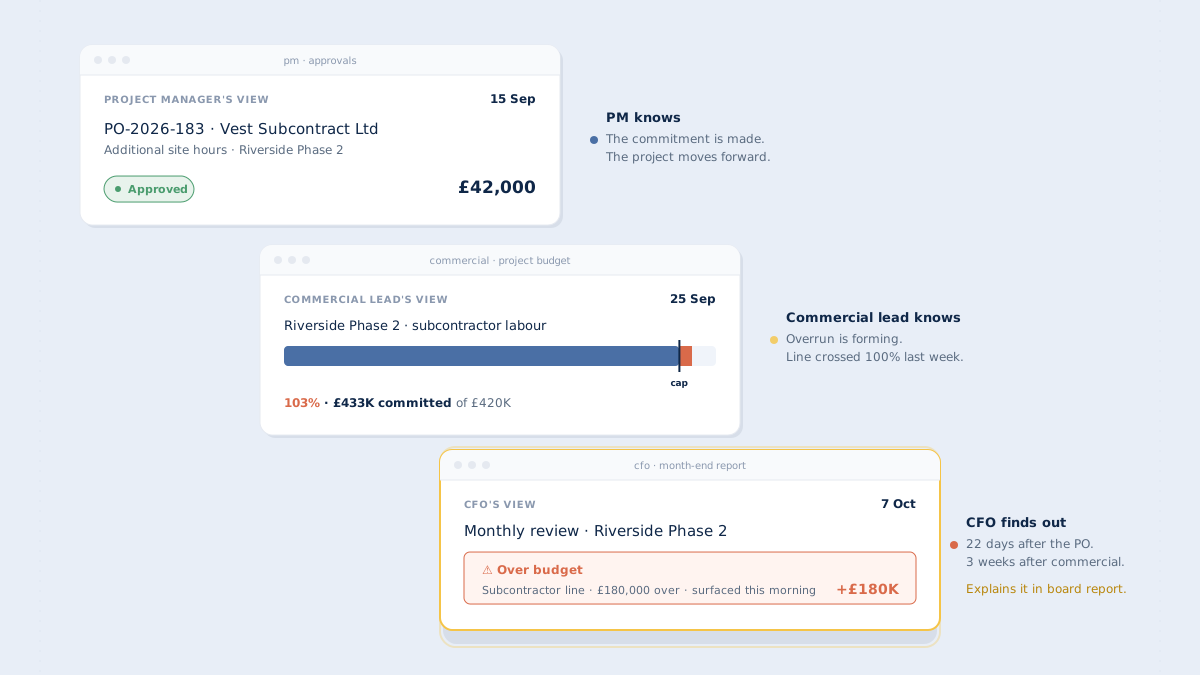
Det er andre uke i måneden, og torsdagens økonomimøte nærmer seg. Prosjektrapportene begynner å komme inn tirsdag. Ett av prosjektene, et større industrioppgraderingsprosjekt som har pågått siden januar, ligger 1,8 millioner kroner over budsjett. Prosjektlederen har kjent til overskridelsen i to uker, mens den kommersielt ansvarlige ble klar over den for rundt ti dager siden. Først når økonomisjefen åpner rapporten torsdag morgen, blir overskridelsen synlig for økonomiavdelingen.
Spørsmålene som følger, er de vanlige: Hvorfor så vi ikke dette tidligere? Når skjedde det? Hva har vi allerede forpliktet oss til? Og bak dem ligger et ubehagelig spørsmål for økonomiavdelingen: Hvordan kan vi være de siste som får vite om kostnader vi skal forklare? Det gjelder enten tittelen er CFO, økonomisjef eller daglig leder med budsjettansvar.
Årsaken ligger sjelden i rapporteringsfrekvensen eller i at prosjektlederen har glemt å si fra. Den ligger i når økonomisystemene faktisk registrerer kostnaden. Så lenge dette ikke endres, vil økonomisjefen fortsette å få vite om forpliktelser flere uker etter at virksomheten har inngått dem.
Hvorfor kostnadene først blir synlige flere uker senere
Se på hva som skjer fra en kostnad besluttes til økonomiavdelingen ser den. Prosjektteamet har et behov og oppretter en innkjøpsordre. Bestillingen godkjennes, av prosjektlederen, den kommersielt ansvarlige eller flere ledd avhengig av beløpet. Når bestillingen er godkjent, er virksomheten forpliktet. Leverandøren har fått klarsignal, og beløpet skal betales når fakturaen kommer.
Godkjenningen skjer gjerne i et innkjøpsverktøy, en delt mappe, en e-posttråd eller et prosjektstyringsverktøy. Der ligger forpliktelsen, men den er ikke registrert i økonomisystemet.
Ukene går. Leverandøren leverer og sender faktura. Fakturaen kommer inn i leverandørreskontroen, blir kontert, kontrollert mot bestillingen, godkjent for betaling og til slutt bokført. Først da ser økonomiavdelingen kostnaden.
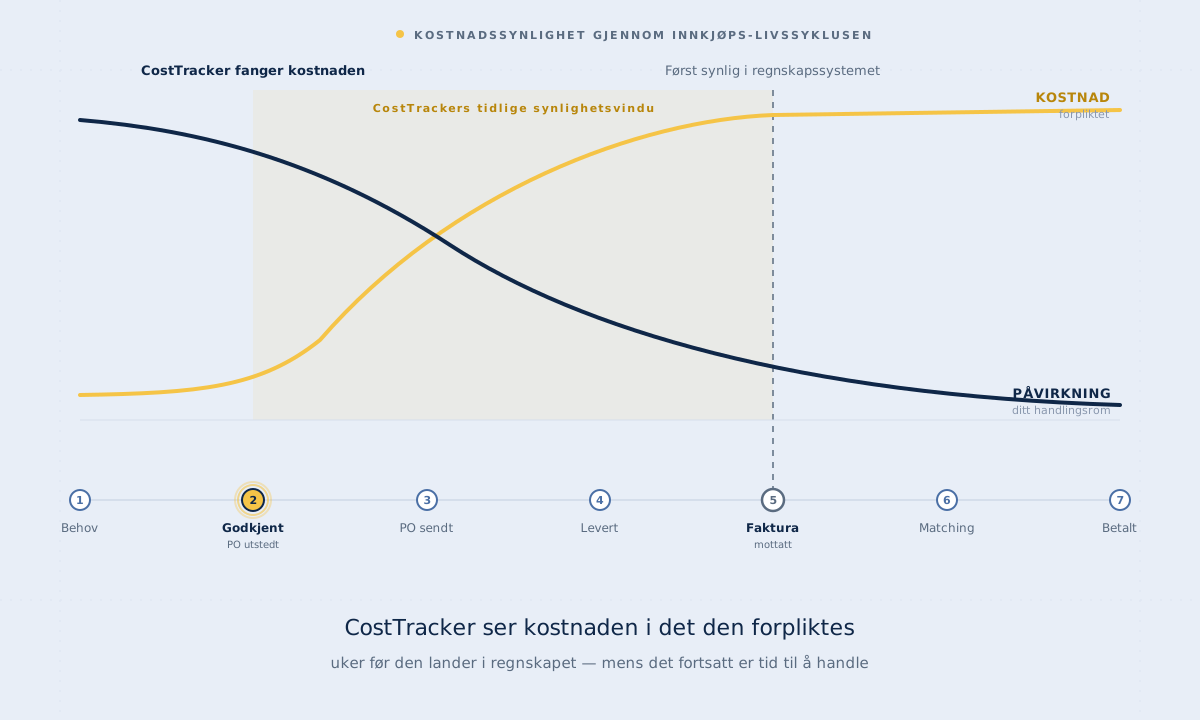
Fra en kostnad er forpliktet til den er bokført, går det typisk tre til åtte uker. I et prosjekt med flere leverandører og overlappende leveranser blir forsinkelsen større. Ved månedsslutt ser økonomiavdelingen derfor på et regnskap som gjenspeiler beslutninger fra forrige måned, måneden før det eller i noen tilfeller forrige kvartal.
Økonomisjefen får ikke vite om kostnadene sent fordi noen holder informasjon tilbake. Det skjer fordi systemene som lager økonomirapportene, først registrerer kostnaden etter at forpliktelsen er inngått.
Resultatet er at prosjektteamet ofte sitter med mer oppdatert informasjon om kostnadene enn økonomiavdelingen.
Hvorfor vanlige verktøy ikke løser problemet
De mest nærliggende tiltakene har én ting felles: De forbedrer presentasjonen av tallene, men ikke tidspunktet tallene blir tilgjengelige.
| Tiltak | Hvorfor det ikke er nok |
|---|---|
Kjøpe et bedre rapporteringsverktøy | Et bedre rapporteringsverktøy hjelper lite dersom informasjonen det bygger på, allerede er seks uker gammel |
Be prosjektlederne føre forpliktelser manuelt | Rutinen faller som regel bort i løpet av et kvartal. Regnearkene blir ikke oppdatert når det er travelt, og oversikten gir falsk trygghet |
Innføre et fullt ERP-system | Tar 12–24 måneder, koster mye og skaper ofte mer friksjon enn nytte. Prosjektteamene jobber utenom systemet, og problemet dukker opp igjen i ny form |
Ingen av tiltakene løser selve kjerneproblemet: Kostnaden må registreres når forpliktelsen inngås, ikke når fakturaen kommer. Registreringen må dessuten skje i et system der den økonomiansvarlige kan se den uten å måtte spørre noen.
Hvorfor oversikt over innkjøpsordrer er viktig
Oversikt over innkjøpsordrer blir ofte redusert til et rapporteringsspørsmål: Kan jeg se de åpne bestillingene mine i et dashboard? Det viktigere spørsmålet er om den som har ansvar for virksomhetens kontantstrøm, kan se hver forpliktede kostnad i det øyeblikket den inngås, sammen med hvilket prosjekt den gjelder, hvilken budsjettpost den belaster, og hvordan den påvirker prosjektbudsjettet.
De fleste virksomheter har bare delvis oversikt. De ser godkjente bestillinger, som regel i et innkjøpsverktøy eller en delt mappe, og de ser kostnader som er bokført i regnskapet. Det de mangler, er koblingen mellom de to: kostnader som er godkjent, men ennå ikke fakturert, summert mot prosjektbudsjettene og synlige for økonomiavdelingen i samme oversikt som resten av tallene.
Det er mangelen på sammenheng mellom innkjøpsordrer og økonomirapportering som gjør at økonomisjefen får informasjonen for sent. Godkjenningen av en bestilling behandles som en innkjøpshendelse, mens den i realiteten er en økonomisk beslutning.
Når en bestilling er godkjent, er pengene i praksis brukt. En forespørsel kan trekkes tilbake, men en forpliktelse sjelden. Regnskapet vet bare ikke om den ennå.
Løsningen er å behandle godkjenningen av en bestilling på samme måte som virksomheten i dag behandler en mottatt faktura: som tidspunktet kostnaden blir reell. Fra da av skal kostnaden vises mot prosjektbudsjettet, i kontantstrømprognosen og i summen av forpliktede kostnader, som en faktisk forpliktelse og ikke som et anslag. Fakturaen må fortsatt kontrolleres mot bestilling og leveranse før den betales, men den endrer sjelden hvor mye virksomheten allerede har bundet seg til.
Hva økonomisjefen kan se: tre versjoner av samme virksomhet
For å gjøre forskjellen konkret kan vi se på tre versjoner av samme virksomhet som gjennomfører det samme prosjektet.
Versjon A: Bare regnskapssystem
Økonomisjefens oversikt oppdateres når fakturaene bokføres. Når en budsjettoverskridelse vises i månedsrapporten, ble kostnadene forpliktet tre til åtte uker tidligere. Prosjektteamet har gått videre, og korrigerende tiltak som å redusere omfanget eller avvise endringer handler nå om å begrense skaden, ikke om å forebygge den. Økonomisjefen må forklare overskridelsen i styrerapporten.
Versjon B: Manuell oversikt ved siden av regnskapet
Økonomisjefen har bedt prosjektlederne føre forpliktelser i et regneark fortløpende. Noen gjør det, andre ikke. På godt styrte prosjekter er oversikten som regel oppdatert innen en uke, på de andre innen en måned. Økonomisjefen kan få et anslag hvis noen samler regnearkene, men tallene er ikke gode nok til å bygge en kontantstrømprognose på. Månedsrapporteringen er fortsatt basert på regnskapet, og oversikten over budsjettoverskridelser blir bare litt bedre.
Versjon C: Forpliktelsen registreres ved godkjenning
Hver godkjenning av en bestilling registreres i et system økonomisjefen har direkte tilgang til. Når prosjektlederen godkjenner en underentreprise på 400 000 kroner, vises beløpet med en gang i summen av forpliktede kostnader på prosjektet, mot gjenstående budsjett og i kontantstrømprognosen for måneden fakturaen sannsynligvis kommer. Økonomisjefen ser forpliktede kostnader mot budsjett for alle aktive prosjekter, oppdatert etter hvert som bestillinger godkjennes, uten å måtte spørre prosjektlederne eller vente til månedsslutt.
Når et prosjekt nærmer seg budsjettrammen, ser økonomiavdelingen det mens det skjer. Samtalen med prosjektet handler da ikke lenger om å forklare overskridelsen, men om å bestemme hva som skal gjøres før neste runde med bestillinger går ut.
Det som skiller de tre versjonene, er når forpliktelsen blir registrert i et system økonomiavdelingen har tilgang til.
Hvorfor dette er særlig viktig i prosjektbaserte virksomheter
I en produktbasert virksomhet er kostnadene relativt forutsigbare: varelager, lønn, faste kostnader og kjente leverandøravtaler. Tiden mellom forpliktelse og fakturering betyr mindre, fordi kostnadsgrunnlaget ikke endrer seg mye fra måned til måned.
Prosjektbaserte virksomheter, som bygg og anlegg, rådgivende ingeniører, maritim installasjon, arrangement og energiinfrastruktur, skiller seg ut på tre måter:
- Mange forpliktelser. Kostnadene besluttes fortløpende av dem som utfører arbeidet, ofte uten at økonomiavdelingen er involvert.
- Stor variasjon. Hvert prosjekt er forskjellig. Omfanget endrer seg, endringer avtales på byggeplassen, og underentreprenører hentes inn underveis.
- Store konsekvenser. Én feilberegnet underentreprise kan gjøre et lønnsomt prosjekt ulønnsomt, og det finnes verken lageromløp eller produktmiks som kan veie opp for det.
Oppdager økonomiavdelingen en feilprisert eller unødvendig forpliktelse først seks uker etter at den er inngått, er handlingsrommet som regel borte. Likevel jobber de fleste prosjektvirksomheter på denne måten, fordi verktøyene økonomiavdelingen bruker, er laget for produktvirksomheter. Regnskapssystemer registrerer kostnaden når den faktureres. ERP-systemer kan registrere forpliktelser, men først etter en omfattende innføring. Innkjøpsverktøy registrerer bestillinger, men er ikke laget for kostnadskontroll i prosjekter. Behovet en økonomisjef i en prosjektbasert virksomhet har, nemlig løpende oversikt over forpliktede kostnader mot prosjektbudsjettene uten en ERP-innføring i millionklassen, blir dermed ikke dekket av noen av dem.
Hva som må endres, og i hvilken rekkefølge
Hvis målet er å få kostnadene tidligere fram uten å bygge om hele økonomisystemet, er rekkefølgen viktig.
1. Etabler én felles oversikt over forpliktede kostnader
Før noe kjøpes inn, må økonomiavdelingen og prosjektorganisasjonen bli enige om hvor forpliktede kostnader skal registreres. Velger dere regnskapssystemet, er dere bundet til tidspunktet fakturaen kommer. Velger dere en delt oversikt, er dere avhengige av manuell registrering. Et eget innkjøpssystem som holder budsjetter og forpliktelser samlet, gir best forutsetninger. Denne beslutningen legger premissene for alt som kommer etterpå.
2. Flytt godkjenningen av bestillinger inn i systemet
Når systemet er valgt, må alle bestillinger godkjennes der. Dette er den største endringen i arbeidsvaner, fordi prosjektlederne er vant til å godkjenne på e-post, i Slack eller muntlig. Overgangen krever at ledelsen står fast i en periode, og at systemet ikke gjør godkjenningen tyngre enn i dag. Gevinsten, løpende oversikt over forpliktede kostnader, forutsetter at dette steget gjennomføres konsekvent. Delvis bruk kan gi falsk trygghet, fordi tallene ser komplette ut uten å være det. Det er derfor bedre å innføre rutinen fullt ut på et avgrenset antall prosjekter enn halvveis på alle.
3. Bruk forpliktede kostnader i kontantstrømprognosen
Når forpliktelsene registreres ved godkjenning, kan kontantstrømprognosen bygges på en annen måte. I stedet for å anslå utbetalinger ut fra når fakturaer mottas, tar du utgangspunkt i forpliktede kostnader, leveringstider og betalingsbetingelser. Prognosen viser da hva virksomheten faktisk har forpliktet seg til, ikke bare det som allerede er behandlet i reskontroen.
Hva økonomisjefen får bedre oversikt over
Når de nye rutinene har satt seg, endrer månedsmøtet seg på to måter.
For det første kommer budsjettoverskridelser ikke lenger som en overraskelse. Når et prosjekt går over budsjett, har økonomiavdelingen fulgt forpliktelsene mot budsjettrammen i flere uker. Diskusjonen handler da om tiltakene som ble besluttet da avviket ble tatt opp for tre uker siden, og hvordan de har virket.
For det andre blir kontantstrømprognosen noe virksomheten kan planlegge etter. Når forpliktede kostnader blir synlige etter hvert som de godkjennes, viser prognosen for utbetalinger de neste 60 dagene faktiske forpliktelser og ikke en fremskrivning av forrige måneds forbruk. Beslutninger om arbeidskapital tas på riktig grunnlag, og dialogen med långivere om lånebetingelser blir enklere. Økonomiavdelingen kan følge kostnadsutviklingen fortløpende, i stedet for først å oppdage avvikene i etterkant.
Hvorfor endringen er krevende, og hvorfor den lønner seg
Det mest krevende er å få prosjektorganisasjonen med på å godkjenne bestillinger i et felles system. Valget av verktøy er som regel den enkleste delen. Sett fra prosjektlederens side fungerer dagens rutiner: Underentreprenørene kommer på plass, materialene blir levert og arbeidet blir gjort. At kostnadene blir synlige for sent, oppleves som et problem for økonomiavdelingen, ikke for prosjektet.
Argumentet som når fram til prosjektlederne, er at budsjettoverskridelser også er et problem for dem. Når et prosjekt går 15 prosent over budsjett, er det prosjektlederen som må stå for det. Overskridelsen som kom overraskende, preger både medarbeidersamtalen, budsjettet for neste prosjekt og tilliten fra den kommersielle ledelsen. Å registrere forpliktelser ved godkjenning gir prosjektlederen bedre kontroll på eget prosjekt, samtidig som økonomisjefen får oversikten hun eller han trenger.
Når prosjektlederne også ser nytten av bedre kostnadsoversikt, blir det enklere å etablere nye rutiner. Økonomisjefens oversikt kommer da som en naturlig følge av at prosjektteamet får et bedre verktøy for å følge egne forpliktelser mot eget budsjett.
Dette krever verken et ERP-system eller måneder med innføring. Virksomheten må bestemme hvor forpliktede kostnader skal registreres, flytte godkjenningen av bestillinger dit og bruke informasjonen i rapportene økonomiavdelingen allerede lager.
Se hver forpliktede kostnad når den godkjennes
CostTracker registrerer kostnaden når bestillingen godkjennes, holder den opp mot prosjektbudsjettet og oppdaterer kontantstrømprognosen fortløpende, basert på faktiske forpliktelser og ikke på fakturaer som er flere uker gamle. Økonomiavdelingen ser det samme som prosjektteamet, samtidig.
Ofte stilte spørsmål
Nei. Hyppigere rapporter viser bare seks uker gamle tall oftere. Forsinkelsen skyldes at systemene først registrerer kostnaden når fakturaen kommer, ikke når forpliktelsen inngås. Raskere rapportering på de samme dataene endrer ikke det.
Nei. Regnskapssystemet gjør jobben sin: Det bokfører kostnaden når fakturaen er kontrollert og godkjent. Det som mangler, er et sted som registrerer kostnaden når den forpliktes, før den når regnskapet. De to systemene utfyller hverandre.
Et ERP-system kan løse det, men innføringen tar gjerne 12–24 måneder, koster mye og skaper friksjon som får prosjektteamene til å jobbe utenom systemet. Et innkjøpsordresystem med budsjettkontroll gir oversikt over forpliktede kostnader uten en full ERP-innføring.
Det fungerer en stund, men rutinen faller som regel bort i løpet av et kvartal. Når det er travelt, blir regnearket ikke oppdatert, og økonomiavdelingen sitter igjen med en oversikt som nesten stemmer. Det er verre enn ingen oversikt, fordi den gir falsk trygghet.
Velg ett prosjekt som gikk over budsjett, og gå gjennom forpliktelsene i rekkefølge, med dato og beløp. Øvelsen viser som regel hvor budsjettoverskridelsene oppstår i akkurat deres virksomhet, og hva dere bør ta tak i først. Det krever ingen nye verktøy.