Fem vanlige årsaker til at prosjektbudsjettet sprekker – uten at du merker det
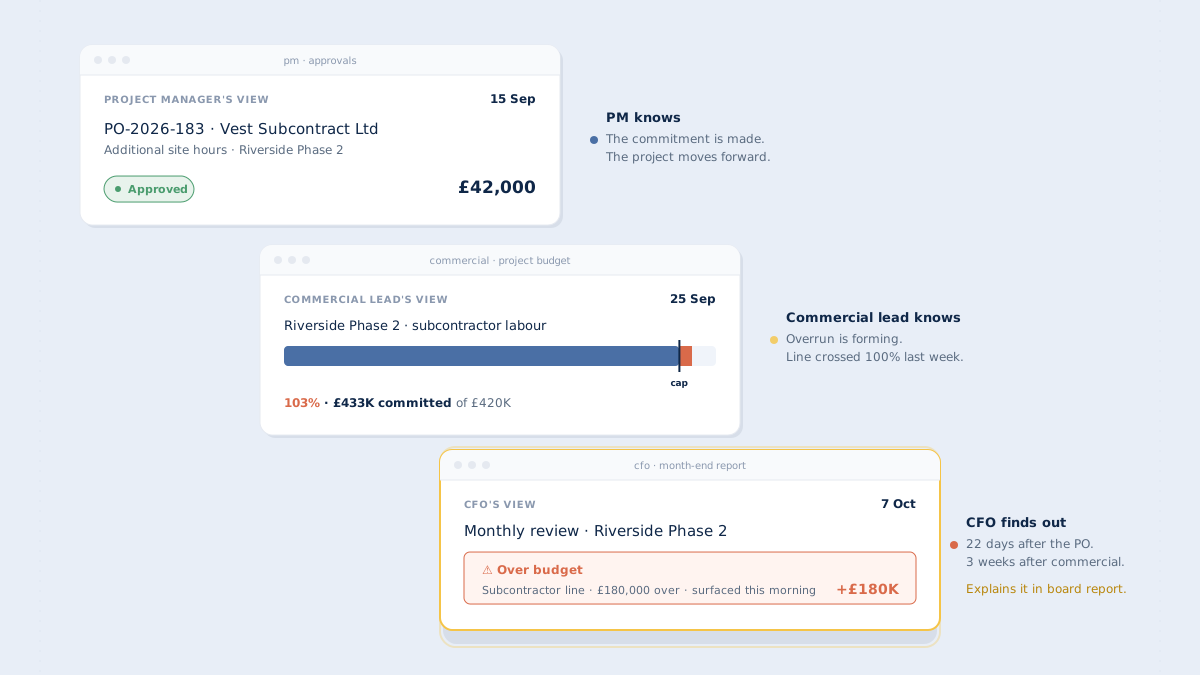
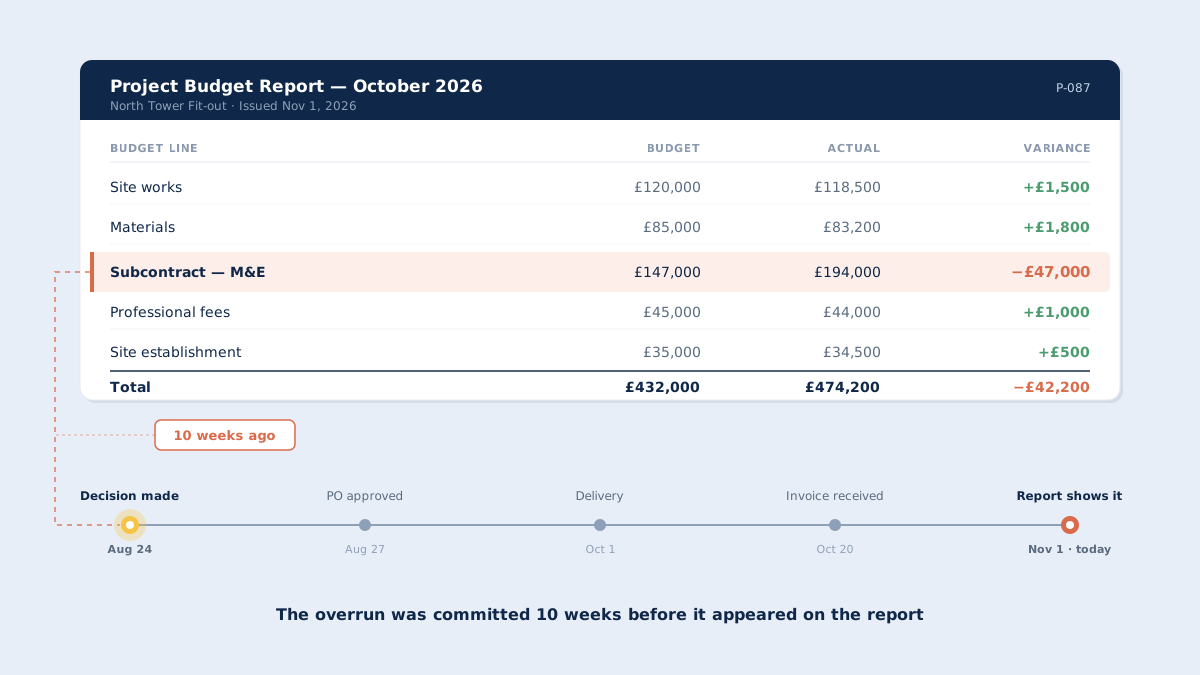
Prosjektbudsjetter sprekker sjelden på grunn av én enkelt beslutning. Oftere er det summen av mange mindre kostnadsøkninger som skaper problemet. En leverandør justerer prisen, en underentreprenør bruker flere timer enn planlagt, eller det bestilles ekstra materialer på byggeplassen fordi den første opptellingen var feil. En endring avtales muntlig og registreres først tre uker senere. Hver enkelt endring virker kanskje ubetydelig, men til sammen kan de utgjøre store beløp. Når månedsrapporten viser at prosjektet ligger 12 prosent over budsjett, kan det være vanskelig å finne ut hvor overskridelsene oppstod.
De fleste budsjettoverskridelser i prosjekter skyldes derfor ikke én dårlig beslutning, men mange små. De går gjennom fordi prosjektbudsjettet ikke var synlig da hver enkelt av dem ble tatt.
Den vanlige reaksjonen er å stramme inn rapporteringen med hyppigere oversikter, bedre prognoser og strengere månedsmøter. Det hjelper noe, men løser ikke kjerneproblemet: Når rapporten viser budsjettoverskridelsen, er beslutningene som førte til den, allerede tatt.
Fem vanlige årsaker til budsjettoverskridelser
Før vi ser på løsninger, er det nyttig å kjenne igjen mønstrene. De fem eksemplene nedenfor finnes i nesten alle prosjektbaserte virksomheter, uansett bransje, og til sammen står de for mesteparten av marginen som går tapt.
1. Omfangsendringer avtalt på e-post
Kunden ber om et lite tillegg, og prosjektlederen sier ja i et e-postsvar. Timene blir ført, men budsjettet blir aldri oppdatert med det utvidede omfanget. Tre måneder senere har prosjektet brukt 1 400 timer mot et budsjett på 1 200. Ingen tok det opp underveis, fordi hver utvidelse var for liten til at det føltes nødvendig.
2. Prisøkninger mellom tilbud og bestilling
En leverandør ga tilbud på 1 800 kroner per enhet for seks uker siden. Når bestillingen sendes, har prislisten økt til 1 950 kroner. Prosjektlederen godkjenner likevel, fordi materialene trengs og forskjellen virker liten. Med 40 leverandører og 200 bestillinger i året kan slike prisøkninger gi et samlet kostnadsavvik på flere hundre tusen kroner, selv om ingen enkeltbestilling har utløst en reaksjon.
3. Muntlige avtaler som ikke blir lagt inn i budsjettet
Noe endres på byggeplassen, og underentreprenøren bekrefter endringen der og da. Arbeidet starter, og tre uker senere kommer endringen inn som dokument. Den kommersielt ansvarlige godkjenner den, siden arbeidet allerede er utført. Budsjettposten endringen belaster, ble satt i tilbudsfasen og er aldri justert for det nye omfanget.
4. Tilleggsbestillinger som ikke knyttes til den opprinnelige bestillingen
Den opprinnelige bestillingen gjaldt 500 enheter materiale, men på byggeplassen trengs 540. Det sendes en ny bestilling på de 40 ekstra, mens den opprinnelige bestillingen fortsatt viser 500 i rapportene. Tre måneder senere dukker de 40 enhetene opp på en annen budsjettpost, fordi tilleggsbestillingen ble ført på en generell materialkonto og ikke på prosjektet.
5. Når mange små bestillinger samlet overskrider budsjettet
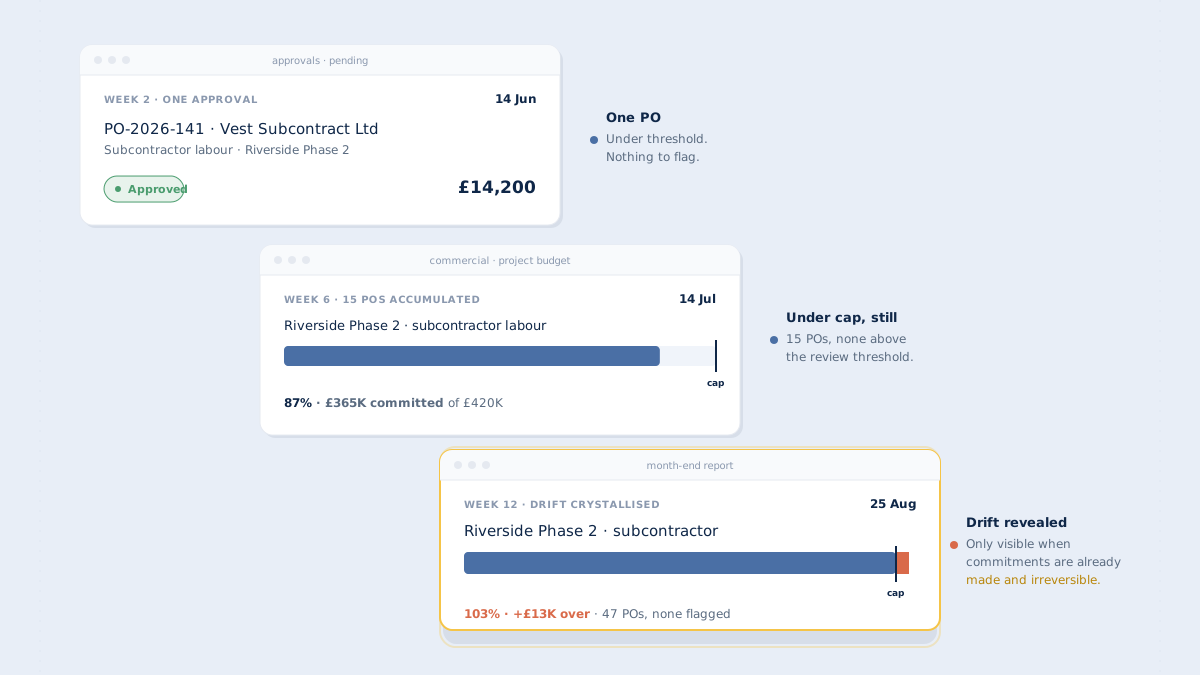
En intern rutine sier at bestillinger under 100 000 kroner ikke trenger kommersiell godkjenning. På et prosjekt til 12 millioner kroner kan 20 bestillinger under grensen summere seg til 1,8 millioner kroner, altså 15 prosent av budsjettet, uten at én eneste av dem blir gjennomgått. Grensen ble innført for å gjøre småinnkjøp enklere, men den skapte også en blindsone.
Hvert av disse mønstrene er lite i seg selv. Problemet er at alle fem pågår samtidig, at ingen av dem gir et varsel når de oppstår, og at den samlede effekten først blir synlig i etterkant.
Budsjettoverskridelser oppstår som regel gradvis, etter hvert som flere små kostnader legges til prosjektet. Når overskridelsen vises i en rapport, har mange små forpliktelser allerede gjort den uunngåelig.
Hvorfor bedre rapportering ikke er nok
De fleste virksomheter forsøker å løse dette med bedre og hyppigere rapporter. Vises avvikene månedlig, går man over til ukentlig rapportering. Vises de ukentlig, går man over til daglig eller sanntid.
Da behandles budsjettoverskridelser som et informasjonsproblem: Hvis økonomiavdelingen bare fikk vite det tidligere, kunne den gripe inn. Men når økonomiavdelingen får vite det, er forpliktelsen allerede inngått. En rapport som torsdag viser at prosjektet går over budsjett, kan ikke omgjøre de underentreprenørtimene som ble avtalt tirsdag. Den gjør bare at avviket blir oppdaget litt raskere, mens beslutningen fortsatt står.
| Tiltak | Hva det endrer | Hva det ikke endrer |
|---|---|---|
Hyppigere rapporter | Økonomiavdelingen ser avvik tidligere | Forpliktelsene er inngått før rapporten lages |
Strammere månedsavslutning | Gjennomgangen i etterkant blir grundigere | Beslutningene tidligere i prosessen er de samme, og prosjektlederne må forsvare det som allerede er bestemt |
Krav om å registrere endringer | Dokumentasjonen blir bedre | Registreringen skjer etter at forpliktelsen er inngått, ikke før |
Opplæring i budsjettdisiplin | Bevisstheten øker en periode | Effekten avtar under tidspress, gjerne i løpet av et kvartal |
Alle fire tiltakene virker etter at forpliktelsen er inngått. Rapportering ser per definisjon bakover. Selv sanntidsrapportering ser bakover, den gjør bare forsinkelsen kortere. Forpliktelsen kommer først, og oversikten kommer etterpå.
Budsjettkontroll før kostnaden godkjennes
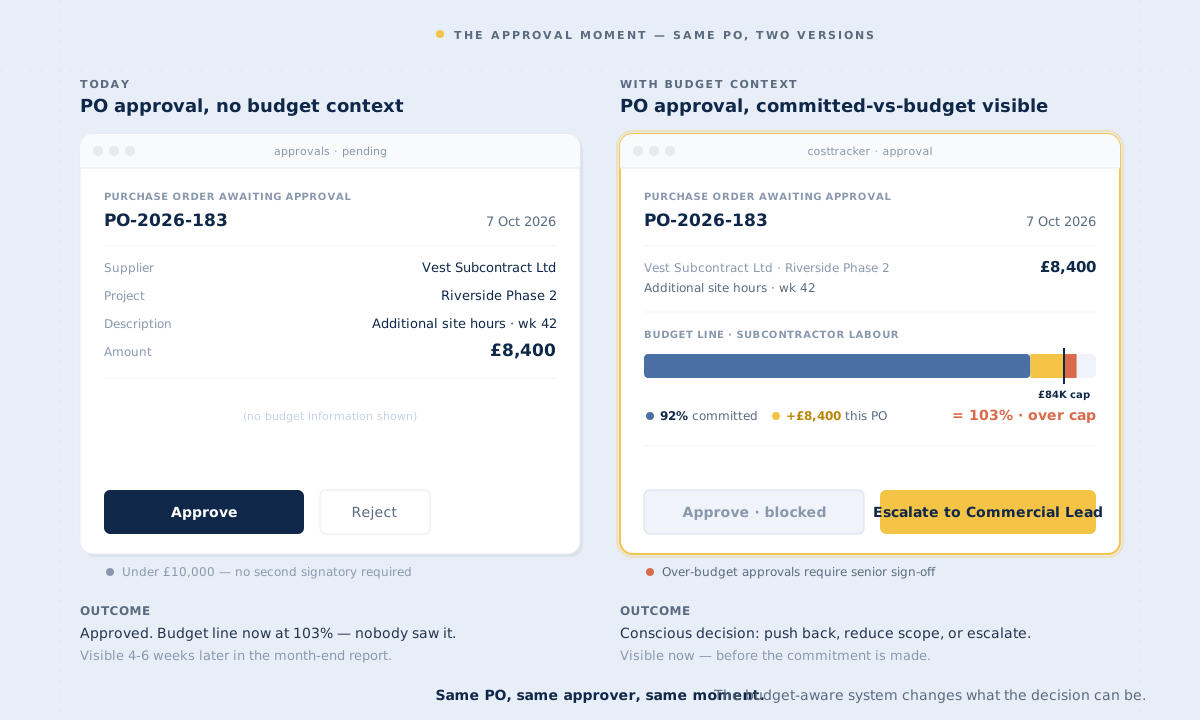
Det som faktisk forhindrer budsjettoverskridelser, er en annen rekkefølge: Den som godkjenner en kostnad, ser hvordan prosjektbudsjettet står før virksomheten forplikter seg.
Det høres selvsagt ut, men i praksis er det få prosjektvirksomheter som jobber slik. Godkjenningen av en innkjøpsordre skjer i ett system, for eksempel e-post, et innkjøpsverktøy eller en delt mappe. Budsjettet ligger i et annet, som regnskapet, et prosjektverktøy eller Excel. Når bestillingen godkjennes, er de to ikke koblet sammen. Prosjektlederen som godkjenner en underentreprise på 150 000 kroner, ser ikke at budsjettposten for underentreprenører går fra 68 til 94 prosent. Hun eller han ser bare bestillingen, vurderer at den virker rimelig, og godkjenner.
Hvis budsjettet vises på samme skjerm som godkjenningen, blir vurderingen en annen. Prosjektlederen ser at budsjettposten nærmer seg taket, og kan velge å godkjenne likevel og si fra om det, redusere omfanget eller forhandle med leverandøren. Den som godkjenner, får informasjonen som trengs for å ta en bevisst beslutning.
Mange budsjettoverskridelser skyldes godkjenninger som ble gitt uten kjennskap til budsjettet. De fleste av dem ville blitt vurdert annerledes hvis den som godkjente, kunne se konsekvensen for prosjektbudsjettet.
Hva et budsjettkontrollsystem faktisk gjør
Et system som håndterer dette godt, har tre egenskaper. Alle tre må være på plass for å forebygge budsjettoverskridelser:
- Budsjett og innkjøpsordrer håndteres i samme system. Ikke i to systemer som synkroniseres om natten, men i samme system, slik at budsjettet er oppdatert når godkjenningen skjer.
- Godkjenneren ser forpliktede kostnader mot budsjett før godkjenning. Det vises hvor mye av budsjettposten som allerede er forpliktet, hva bestillingen legger til, og hva som er igjen etterpå. Tallene viser faktisk status, ikke et anslag.
- Bestillinger som overskrider budsjettet, stoppes av en budsjettsperre. Hvis en bestilling vil føre budsjettposten over rammen, kan den ikke godkjennes på vanlig måte. Den må sendes til et høyere godkjenningsnivå eller begrunnes særskilt.
Det er på det tredje punktet mange verktøy kommer til kort. Flere systemer viser budsjettinformasjon ved godkjenning, men lar godkjenningen gå gjennom uansett. Det gir oversikt, men ingen konsekvens, og arbeidsvanene blir derfor de samme. Budsjettoverskridelsene fortsetter fordi systemet informerer uten å kreve noe.
Med en budsjettsperre får budsjettrammen reell betydning når bestillingen godkjennes. Sperren krever at omfanget reduseres, at prisen reforhandles, eller at noen på et høyere nivå formelt beslutter at prosjektet skal gå over budsjett på denne posten. Et ekstra godkjenningstrinn kan oppleves som tungvint, men det sikrer at budsjettoverskridelser vurderes før nye kostnader godkjennes. Alternativet, at overskridelsene vokser uten at noen tar stilling til dem, er dyrere.
Slik fungerer det i praksis
Tabellen viser hva budsjettkontroll ved godkjenning av innkjøpsordrer endrer for hver av de fem årsakene, og hvor virksomhetens egne rutiner må gjøre resten av jobben.
| Årsak | Hva som endrer seg |
|---|---|
Omfangsendringer på e-post | Innkjøpsordrer som følger av utvidelsen, må knyttes til en budsjettpost, og godkjenneren ser om posten har dekning. Selve utvidelsen og timene må følges opp gjennom virksomhetens rutiner for endringsarbeid: Tillegget avklares med kunden og legges inn i budsjettet før arbeidet utføres. |
Prisøkninger fra leverandør | Godkjenningen viser forpliktede kostnader mot budsjett på materialposten. En prisøkning på 7 prosent som vil føre posten til 103 prosent av budsjettet, stoppes av budsjettsperren, og saken må avklares før bestillingen godkjennes. |
Muntlige avtaler | Et system kan ikke hindre at noe avtales muntlig på byggeplassen. Men når endringen krever en bestilling, må innkjøpsordren knyttes til en budsjettpost og godkjennes før den sendes. Virksomhetens rutine bør være at endringer dokumenteres og godkjennes før arbeidet starter, ikke tre uker etterpå. |
Tilleggsbestillinger | Tilleggsbestillingen registreres på samme prosjekt og budsjettpost som den opprinnelige bestillingen, slik at den belaster riktig budsjett i stedet for en generell materialkonto. |
Mange små bestillinger under godkjenningsgrensen | Summen av små bestillinger mot en budsjettpost blir synlig, selv om ingen enkeltbestilling når grensen for gjennomgang. Oversikten per budsjettpost viser mønsteret. |
Systemet kontrollerer innkjøpsordrene mot budsjettet og gjør informasjonen tilgjengelig når bestillingen skal godkjennes. Vurderingen gjøres av prosjektlederen, den kommersielt ansvarlige eller en annen godkjenner. Endringsarbeid, timeføring og avtaler med kunden må fortsatt følges opp gjennom virksomhetens egne rutiner.
Både verktøy og arbeidsprosess må endres
Et budsjettkontrollsystem hjelper lite hvis godkjenningsprosessen er den samme som før. Og en ny prosess uten et verktøy som viser budsjettet, holder sjelden når det blir travelt. Begge deler må endres samtidig.
Endringen i arbeidsprosessen er den mest krevende. Den forutsetter at:
- Prosjektbudsjettene er brutt ned på et nivå bestillingene kan knyttes til. Har budsjettet bare tre poster, for eksempel materialer, arbeid og faste kostnader, mens bestillingene gjelder dusinvis av ulike poster, blir oversikten over forpliktede kostnader mot budsjett for grov. Bestillingen må kunne knyttes til en bestemt post i et strukturert budsjett.
- Godkjenningen skjer i systemet som inneholder budsjettet. Ikke på e-post, i Slack eller muntlig. Bestillingen må godkjennes der budsjettet er oppdatert og synlig.
- Godkjenning av bestillinger over budsjett krever en reell beslutning på høyere nivå. Hvis alle kan overstyre budsjettsperren uten konsekvens, har den ingen funksjon. Den må ha tydelig myndighet bak seg.
- Endringer i omfang fører til at budsjettet justeres, ikke bare bestillingen. Når omfanget endres, må budsjettposten oppdateres, helst etter en avklaring med kunden som begrunner endringen. Ellers blir budsjettet feil, og alle senere bestillinger må vurderes mot et budsjett som ikke stemmer.
Dette er beslutninger virksomheten må ta om hvordan den skal jobbe. Verktøyet sørger for at de blir fulgt når bestillinger godkjennes.
Sammenhengen mellom bestillinger og forpliktede kostnader
Alt dette er en konkret anvendelse av et bredere prinsipp: at en kostnad forpliktes ved godkjenning, ikke ved fakturering. Hvis systemene først registrerer kostnaden når fakturaen kommer, er budsjettoverskridelser vanskelige å se. Budsjettposten ser sunn ut når en ny bestilling godkjennes, fordi ingen av de tidligere bestillingene på posten er fakturert ennå. Alt ser greit ut helt til fakturaene begynner å komme i måned tre, og da er det for sent å gjøre noe med dem.
Når systemene registrerer kostnaden ved godkjenning, viser budsjettposten den faktiske situasjonen. Neste godkjenner ser hva som allerede er forpliktet, ikke bare hva som er fakturert. Når alle godkjennere har tilgang til oppdatert informasjon om budsjett og forpliktede kostnader, blir det enklere å oppdage og håndtere avvik før de vokser.
Hvem dette passer for, og hvor det passer dårligere
Gevinsten er størst i virksomheter der prosjektmarginen påvirkes av mange forpliktelser gjennom prosjektperioden, inngått av flere personer. Det gjelder det meste av bygg og anlegg, rådgivende ingeniører, maritim installasjon, arrangement, energiinfrastruktur og spesialiserte entreprenører, altså virksomheter der kostnadene bestemmes fortløpende av dem som utfører arbeidet.
Effekten er mindre i virksomheter der kostnadsgrunnlaget i hovedsak er kjent ved prosjektstart, for eksempel virksomheter som leverer standardiserte tjenester til fast pris. Der er det færre forpliktelser underveis som kan føre til avvik. Problemet finnes også der, men i mindre skala, og løsningen er fortsatt nyttig selv om beløpene er lavere.
Modellen fungerer ikke hvis virksomheten ikke kan binde seg til budsjettposter på forhånd. Tidlig forskning og utvikling, ren timebasert rådgivning uten avgrenset omfang og utforskende arbeid har et annet problem: Budsjettet er ikke definert. Et budsjettkontrollsystem kan ikke styre mot et budsjett som ikke finnes.
For de fleste andre prosjektvirksomheter er det ikke uunngåelig at 10–15 prosent av prosjektmarginen forsvinner år etter år. En stor del av tapet skyldes at forpliktelser inngås uten at budsjettet er synlig når beslutningen tas, og det kan reduseres.
Slik kommer du i gang
Hvis du kjenner igjen mønstrene, er dette tre konkrete startpunkter, i rekkefølge etter hvor stor effekt de har:
- Gå gjennom en nylig budsjettoverskridelse i kronologisk rekkefølge. Velg et prosjekt som endte 10–20 prosent over budsjett, og sett opp alle forpliktelsene i rekkefølge, med dato og beløp. Øvelsen viser som regel hvilke mønstre som gjelder i din virksomhet, ikke bare de fem generelle eksemplene i denne artikkelen.
- Finn ut hvor bestillinger faktisk godkjennes i dag. Er svaret «på e-post og i ulike systemer», har du funnet hovedårsaken. Budsjettet kan ikke være synlig ved godkjenning hvis godkjenningen skjer utenfor systemet som inneholder budsjettet.
- Bestem hvem som kan overstyre en budsjettsperre. Dette er en lederbeslutning, ikke et valg i et verktøy. Kan alle overstyre, har sperren ingen funksjon. Kan bare daglig leder gjøre det, blir hver liten sak en flaskehals. Riktig nivå ligger et sted imellom og avhenger av virksomheten.
Bedre budsjettkontroll starter med at den som godkjenner en bestilling, kjenner konsekvensene for prosjektbudsjettet.
Se budsjettet før du forplikter deg, ikke etterpå
CostTracker viser forpliktede kostnader mot budsjett når en innkjøpsordre skal godkjennes, og stopper bestillinger som vil føre en budsjettpost over rammen til noen har tatt en bevisst beslutning. Hver godkjenner ser hvordan budsjettet faktisk står, før kostnaden er forpliktet.
Ofte stilte spørsmål
Nei. En revisjon ser bakover og finner avvikene når de allerede har skjedd. Budsjettoverskridelser som bygger seg opp gjennom mange små bestillinger, blir først synlige når de summeres. For å forebygge dem må budsjettet være synlig hver gang en kostnad godkjennes, ikke etter at et kvartal med bestillinger har hopet seg opp.
En lavere grense sender flere godkjenninger oppover og lager en flaskehals, men den endrer ikke hva godkjenneren ser. Problemet er ikke grensen, men at budsjettet mangler når beslutningen tas. En grense på 50 000 kroner uten budsjettinnsyn gir like lite kontroll som en på 100 000.
Da er det det første som må gjøres noe med. Hvis bestillingene ikke kan knyttes til konkrete budsjettposter, kan du bare måle totalt forbruk, ikke hvor avvikene oppstår. Bryt prosjektbudsjettet ned til det nivået bestillingene gjelder, for eksempel underentrepriser, materialer etter kategori og maskinleie, før du tar i bruk et verktøy.
Varsler blir ofte oversett når det haster. En budsjettsperre sørger for at avklaringen skjer før kostnaden forpliktes, og det er hele hensikten. Et varsel gir oversikt, men plasserer ikke ansvaret hos noen.
Da justeres budsjettet sammen med omfanget. Når kunden har godkjent tilleggsarbeidet, oppdateres budsjettposten før bestillingen opprettes, slik at budsjettet fortsatt er riktig. Vokser omfanget uten at budsjettet følger med, styrer du ikke lenger budsjettet, du bare dokumenterer overskridelsen.